No lo manifiestan abiertamente, pero es un tema que los preocupa.
El 24 de septiembre, en el Economic Club of New York, Javier Milei relacionó la disminución de la tasa de riesgo país (el EMBI Argentina) a 500 puntos básicos, con la restauración de la credibilidad de su gobierno (el EMBI pasó de 579 a 609 puntos básicos en la rueda siguiente).
El 2 de octubre, durante la Argentine Week en París, afirmó que el aumento del riesgo se debía a cambios en el escenario internacional, y que cuando estos terminen, el riesgo volvería a descender, que el riesgo "sigue cayendo día a día" y que "si logramos la reelección, el riesgo país se va a desplomar" (el EMBI cedió de 649 a 600 p.b.).
El 15 de octubre, al abordar la cuestión del “riesgo país” ante la Cámara de Comercio en Estados Unidos en Washington, Javier Milei afirmó que “sigue cayendo día a día”, y agregó: “Si tomamos el riesgo país de nuestra administración estrictamente, es decir, el riesgo país para el año que viene, está debajo de los 100 puntos. Lo que pasa es que Argentina todavía está transitando el fin del viejo modelo y el inicio de la nueva Argentina” (de 624 a 648 p.b.).
El 21 de octubre, durante el Foro Nueva Economía en Madrid, atribuyó el aumento a la volatilidad internacional y a la oposición, “los orcos” (de 672 pasó a 706 p.b.).
El 16 de noviembre, en la cena del CICyP en Buenos Aires, afirmó que “mientras los argentinos no dejen atrás ‘orcolandia’, seguirán teniendo riesgo país” (de 854 a 859 p.b.).
El 17 de noviembre, en el cierre de las Jornadas Monetarias y Bancarias 2026 del BCRA, achacó la no disminución del EMBI a la historia de defaults, controles y cambios de reglas: “Somos el país de la historia moderna que más veces defaulteó la deuda” (de 854 a 848).
El 15 de octubre, ante la Cámara de Comercio en Estados Unidos, durante uno de los muchos premios a los que asistió, Javier Milei reiteró que el riesgo país “sigue cayendo día a día”, y que “si tomamos el riesgo país de nuestra administración estrictamente, es decir, el riesgo país para el año que viene, está debajo de los 100 puntos”.
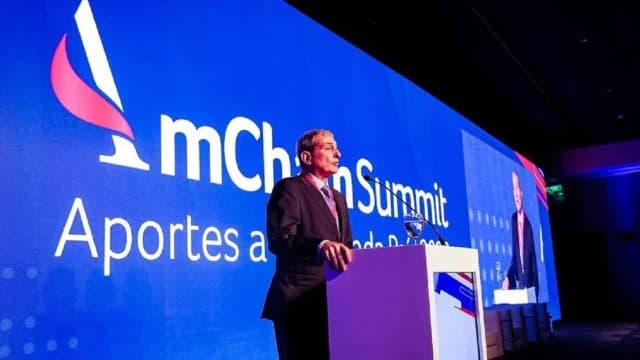
El 29 de septiembre, durante el CFO Summit, Luis Caputo ensalzó los logros del gobierno, la frase “El kirchnerismo es el infierno y Kicillof es el anticristo” resonó, pero curiosamente, no se refirió a la tasa de riesgo (de 609 a 606 p.b.).
El 2 de octubre, durante el Coloquio de IDEA, Luis Caputo vinculó el aumento del EMBI a los shocks externos y “el temor a volver al infierno” en proporciones iguales (de 649 a 600 p.b.).
El 4 de noviembre, en la conferencia anual de FIEL, subió de 846 a 946.
El 6 de noviembre, en la Sociedad Rural, atribuyó la suba a “lo que algunos tienen miedo es a que no esté Milei” (bajó de 939 a 877).
El 16 de noviembre, en una entrevista radial, deslizó que era por “temor al Kirchnerismo” (de 854 a 859).
El gobierno ha incrementado considerablemente sus apariciones, apelando a medios oficialistas con la idea de que las expectativas de la gente podrían cambiar, solo con palabras.
De punta a punta, el EMBI pasó de 609 puntos básicos del 26 de septiembre a más de 800 (el jueves cerró sobre 930 p.b.), lo que representa un incremento de casi 67%. Un fracaso para mejorar las expectativas de la gente (cuando menciono “gente” me refiero a todos los actores del mercado financiero, tanto profesionales como legos) y para frenar la corrida.
Es destacable que el punto aquí no es que los discursos e intentos oficiales para calmar a los inversores hayan empeorado su ánimo (es decir, que estuvieran vinculados a un aumento del EMBI), sino que han sido incapaces de mejorarlo.
De hecho, si tuviese que definirlo en términos de expectativas, diría que a los inversores les interesaron poco y nada las declaraciones del gobierno, y si hubo alguna intención de influir en su percepción y comportamiento, muy exitosa no fue (las declaraciones resultaron ser “no eventos”). Al analizar estas 11 intervenciones, se observa que el EMBI subió una media de 0.9% o 7.3 p.b. entre el día previo y el de las declaraciones, y 0.5% o 3.5 p.b. al día siguiente (la media del periodo fue de 1.33% o 9.56 p.b.
con desviación estándar de 3.74% y 27.7).
La idea de los medios “ensobrados” es antigua en Argentina, pero, como apuntaba “Cholula” en los años 60, la evidencia parece señalar a los oficialistas.
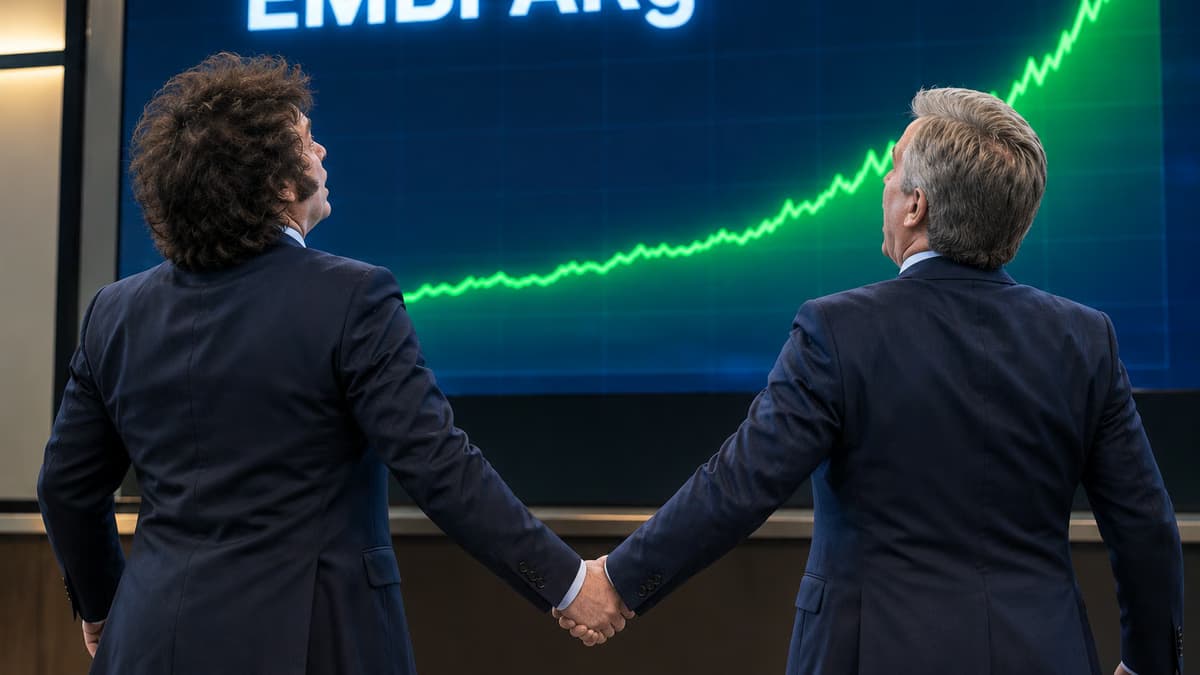
A modo de conclusión, el gobierno no entiende “pie con bola” respecto a la razón de la suba del EMBI. Uno de los ejemplos más dramáticos de esto se observó el miércoles 4, cuando Luis Caputo disertó sobre “El Desafío Argentino”, como cierre de la clásica Conferencia Anual de FIEL. Tras un discurso de poco más de 24 minutos, “Toto” abandonó el podio y se dirigió a una mesa donde nuestro querido Juan Carlos de Pablo actuó de “moderador”.
En términos de confianza, resulta difícil imaginar que los dos amigos generaron optimismo, dado que de entonces a la semana siguiente, la tasa de riesgo país aumentó 107 puntos básicos o 13% a 938 p.b., el máximo desde el 27 de octubre de 2025. A excepción de un lapso entre el 8 de septiembre y el 24 de octubre del año pasado, cuando la situación electoral generó un gran revuelo, y el pico entre el 7 y 8 de abril, esto fue el mayor incremento (¿corrida?) del EMBI desde el 4 de noviembre de 2024.
Parece que estamos enfrentando la tercera “corrida” contra los bonos argentinos (aunque pueda no serlo, las denominaré así por cuestiones de síntesis) desde que Javier Milei asumió. Pero antes, es necesario examinar el contexto...
El 23 de marzo de 2020, el EMBI Argentina alcanzó un récord post reestructuración del default de 2001, en 4362 p.b. A partir de allí, con la “reestructuración Guzmán”, cayó el 10 de septiembre de 2020 a 1101 p.b., antes de volver a emprender el camino ascendente, hasta llegar a 2913 p.b. el 21 de julio.
Para situarnos, Martín Guzmán asumió el Ministerio de Economía el 10 de diciembre de 2019, cuando el EMBI se ubicaba en 2165 p.b., y fue reemplazado por Silvina Batakis, que estuvo entre el 2 y el 4 de julio, y luego Sergio Massa, quien tomó posesión entre el 27 y 28 de dicho mes, cuando el EMBI rondaba los 3000 p.b.
El proceso de disminución del EMBI comenzó el 18 de octubre de 2025, una semana antes de las elecciones generales (primera vuelta). Cuando Javier Milei asumió, ya había bajado más de un 18%.
Llegamos a 2023, un año electoral. Comenzó “bien” con el EMBI cayendo a 1795 p.b. el 2 de febrero, pero luego la situación se tornó complicada, alcanzando un pico de 2662 p.b. el 1ro de mayo. Se vivió un periodo de relativa calma y justo antes de las PASO cerró en 1915 p.b. y el 13 de agosto cayó a 1914 p.b. En la elección general (22 de octubre) pasó de 2412 a 2611 p.b. y durante el balotaje que consagró a Javier Milei (19 de noviembre) de 2412 a 2243 p.b.
El primer día de la nueva gestión, el EMBI se quedó en 1935 p.b.
Ya bajo la administración de Milei, la diferencia de las tasas trepó el 9 de enero de 2024 a 2102 p.b., y a partir de ahí, comenzó a descender. El 14 de febrero se colocó definitivamente en la región de los mil y el 25 de octubre bajó de tres dígitos, pudiendo concluir que el proceso de disminución de la “tasa de riesgo” terminó en los primeros días de 2025.
Ese 9 de enero del año pasado, el EMBI había descendido a 560 puntos básicos, un mínimo desde el 31 de julio de 2018. Sesenta y una ruedas después, se elevó a 925 p.b., lo que representa un incremento del 65%, con un promedio diario de 0.83%.
El 14 de mayo, el EMBI se redujo a 648 p.b. y comenzó un nuevo camino ascendente que lo llevó, el 5 de septiembre, 76 ruedas después, a 906 p.b., lo que significa un aumento del 40% o un promedio diario de 0.46%.
La primera corrida del EMBI, que podría vincularse a la demora en el préstamo del FMI, pudo haber tenido un componente regional, aunque este fue mínimo.
El 10 de julio pasado, el EMBI se situó en 402 puntos básicos y “los muchachos” soñaban con que pronto estarían en la zona de 200 y el gobierno podría empezar a colocar deuda en el exterior. Este nivel fue el más bajo desde el 25 de abril de 2018 (el 18 de octubre del 17 tocó el mínimo en la gestión de Mauricio Macri, 342 p.b.), unos meses antes de que el país fuera recalificado como emergente.
Sin embargo, no fue posible. El 18 de agosto se rompió la línea de los 500 p.b., el 25 de septiembre la de los 600 p.b., el 22 de octubre la de los 700 y a principios de este mes la de 800 p.b.
El saldo, al viernes último, fue un incremento del 130% en 85 ruedas, promediando un aumento diario del 1.02%.
La segunda corrida del EMBI fue completamente local, asociada a las elecciones de medio término.
Esto es ante la posibilidad de que alguien apunte a la situación externa.
Durante la primera de estas corridas, el EMBI Global subió un 21% y el Latinoamericano un 17%, siendo Ecuador el país más similar al caso argentino al haber subido un 71%, seguido de El Salvador con un 31%.
Durante la segunda corrida, el Global descendió un 8.3% y el Latino un 11.3%, siendo El Salvador el que sumó un 2.3% (el EMBI de Ecuador bajó un 29%).
En la actual corrida, el Global cede un 3.3%, y el Latino un 14.7%, siendo Ecuador el que presenta un 44% y Paraguay y Honduras un 37%.
En los tres casos, las diferencias son demasiado grandes en contra de Argentina, lo que resulta en evidente que, a pesar de que siempre existen efectos externos, nuestras corridas han sido fenómenos “bien locales”.
Esta última corrida del EMBI es completamente local, pero sin una causa evidente.
Hasta ahora, el EMBI argentino ha experimentado 8 eventos desde 1983, que promediaron una subida diaria de 1.02% a lo largo de 85 ruedas, como la que acabamos de vivir.
En tres de esos episodios, la corrida no se extendió más (27/12/2019 a 29/4/2020, incremento total del 130%; 10/4/2007 a 6/8/2007, subida de 139% y 14/7/1997 a 12/11/1997, incremento del 108%), comenzando a ceder terreno a partir de ahí.
En los otros cinco, los procesos fueron más largos y el pico de la subida se dio más tarde (16/4/2019 al 6/8/2019 alcanzando su máximo el 30/8/2019, con incrementos de 189% y 216% en 234 y 136 días respectivamente; del 12/6/2008 al 6/12/2008 con un pico el 14/11/2008, donde los incrementos fueron de 208% y 267% en 215 y 155 días; 8/8/2001 al 25/2/2002, donde el pico fue el 25/12/2001, alcanzando subas de 174% y 271% en 201 y 139 días; del 23/4/1998 al 8/10/1998 con pico el 10/9/1998, con incrementos de 123% y 174%, en 168 y 140 días respectivamente; y del 6/9/1994 al 23/3/1995, con el máximo el 8/3/1995, donde se registraron subas de 158% y 263%, en 198 y 183 días).
Desde 1993, el EMBI ha experimentado 8 corridas como la actual.
Dicho de otra manera, estos eventos (períodos de variaciones del EMBI con subidas/aceleraciones alcistas congruentes con lo actual) se extendieron entre 4 a 8 meses, en los que el diferencial de las tasas llegó a trepar no más del 270%.
¿Esto nos sirve de algo? Es complicado decirlo, hay demasiados imponderables, pero si tomáramos esto como antecedente, podríamos suponer que -en el peor de los casos- se alcanzaría como límite no más allá de los 1500 puntos básicos y que, en el peor de los casos, el proceso no excedería los primeros días de marzo del próximo año. Alternativamente, puede que ya haya terminado -llamémoslo el mejor de los casos-. Sinceramente, no tengo la certeza.
Lo más que puedo hacer es describir la situación para que el lector saque sus propias conclusiones.
En esta nota, que en realidad forma parte de una serie que comenzó el 23 de octubre, nos centramos en una dimensión de la corrida, en relación a la deuda soberana argentina. Hablamos de corrida porque los eventos no se limitan únicamente al spread de la deuda.