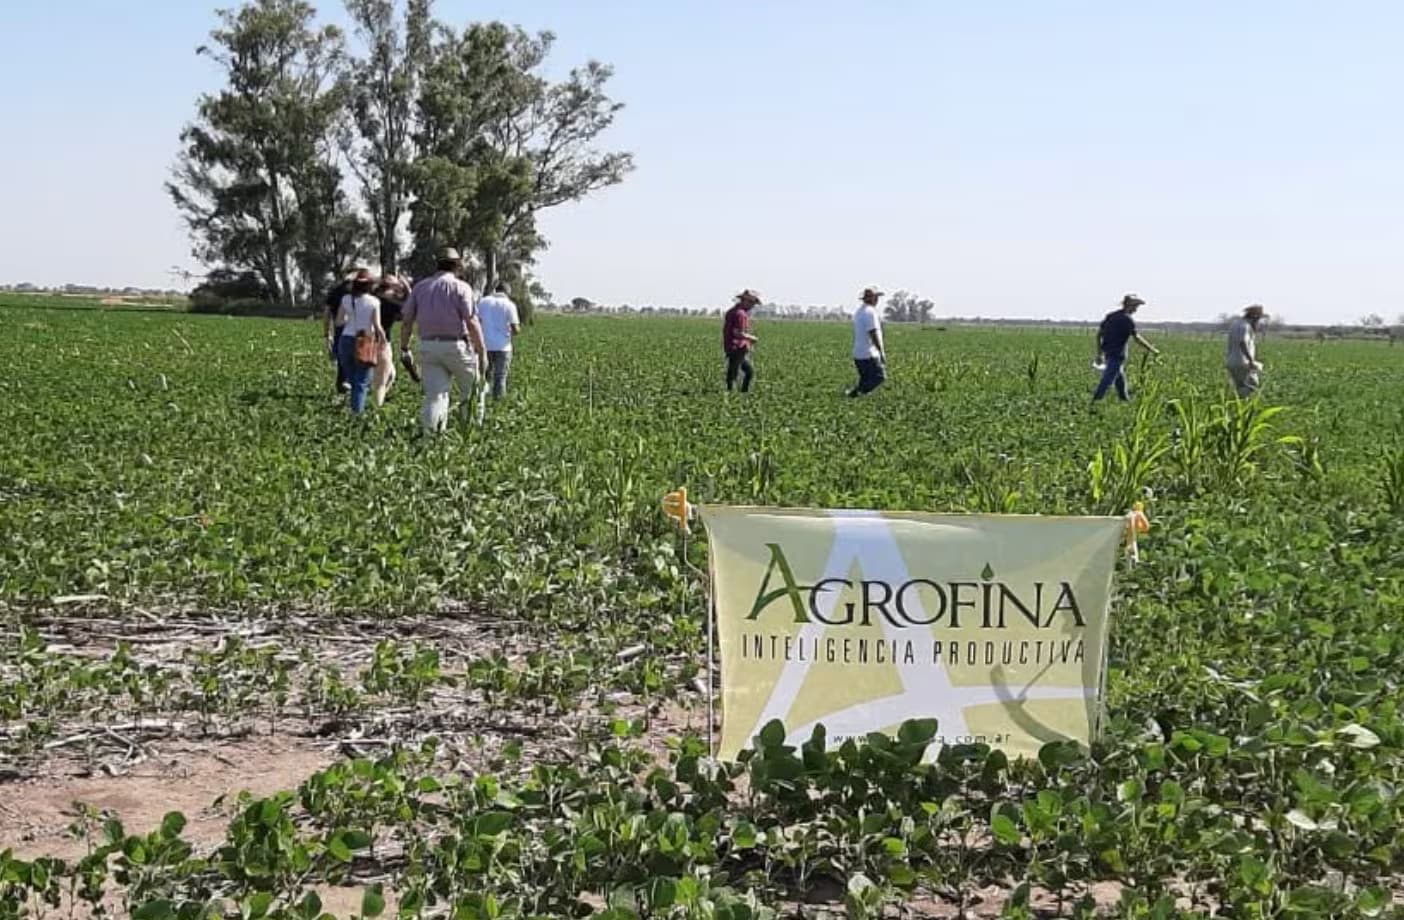
Tras iniciar el concurso preventivo en febrero de 2025, Agrofina presentó una propuesta de acuerdo para reestructurar sus obligaciones con los acreedores quirografarios. La empresa de agroquímicos, que es controlada por Los Grobo Agropecuaria, ofreció tres alternativas de pago: un pago único del 30% de los créditos a tres años, una devolución del 50% en siete cuotas anuales o el reconocimiento del 100% de la deuda en 11 pagos, con un plazo de gracia de cuatro años y un interés del 1% anual.
La propuesta fue presentada ante el Juzgado Nacional en lo Comercial N° 12, donde se tramita el expediente concursal, y fue notificada a la Comisión Nacional de Valores (CNV). La propuesta, que cuenta con la aprobación del directorio de la empresa, está destinada a los acreedores quirografarios cuyos créditos han sido verificados o declarados admisibles, excluyendo a aquellos que poseen privilegios o garantías especiales.
El esquema permite que cada acreedor seleccione una o más de las opciones y divida entre ellas la parte de su crédito que desea asignar. La empresa formuló la propuesta en dólares, pero estableció que, de forma general, los pagos se realizarán en pesos al tipo de cambio de referencia del Banco Central, correspondiente a la Comunicación A 3500, vigente el día hábil anterior a cada vencimiento.
La primera alternativa, llamada opción A, contempla un pago único equivalente al 30% del crédito reconocido, que se realizaría tres años después de que la homologación judicial del acuerdo se vuelva firme. Esta modalidad tiene un límite de US$20 millones en créditos que pueden ser asignados, por lo que, si las adhesiones superan ese monto, se distribuirán proporcionalmente entre quienes la hayan elegido.
De manera concreta, esta opción implica una quita del 70% del capital reconocido. Es la alternativa que permite saldar la obligación con un único pago, aunque exige a los acreedores renunciar a la mayor parte del dinero que tienen para cobrar y esperar tres años desde la homologación firme.
La segunda propuesta, conocida como opción B, ofrece la recuperación del 50% del crédito en siete cuotas anuales y crecientes. También contempla un período de gracia de tres años a partir de la homologación judicial firme, lo que significa que el primer pago se realizaría al cumplirse ese plazo. El límite de créditos que pueden ingresar en esta opción es de US$25 millones.
El cronograma establece que las primeras tres cuotas representarán cada una el 5% del crédito original, mientras que las tres siguientes equivaldrán al 7,5% cada una y la última al 12,5%. De esta manera, la empresa propone devolver la mitad de la deuda en siete años, con una quita del 50%.
La tercera alternativa, opción C, ofrece pagar el 100% del crédito en 11 cuotas anuales, con un período de gracia de cuatro años una vez que la homologación del acuerdo sea firme. A diferencia de las otras dos modalidades, no se establece un límite máximo de créditos asignables. Además, contempla un interés del 1% anual sobre el saldo pendiente, que se abonará semestralmente.
En este caso, el cronograma prevé pagos de capital inicialmente más reducidos: las dos primeras cuotas serán del 2% cada una; luego habrá cinco cuotas del 5%, una del 10%, dos del 20% y la última del 21%. La primera se pagará al cumplirse el cuarto aniversario de la homologación firme y la última al decimocuarto año.
La propuesta también define el destino de los créditos que superen los límites establecidos para las opciones A y B. Los excedentes de la primera alternativa podrán pasar a la segunda si todavía hay disponibilidad y, de quedar un remanente, se asignarán a la tercera. Para la opción B, el excedente se derivará a la C. Aquellos acreedores que no opten por ninguna modalidad quedarán incluidos directamente en esta última alternativa.
Para establecer el valor de los créditos, la empresa arbitró una conversión definitiva a dólares para las deudas originalmente expresadas en otras monedas. En el caso de las obligaciones en pesos, fijó una relación de $1326 por dólar, correspondiente al tipo de cambio del 26 de septiembre de 2025. Asimismo, definió equivalencias para los créditos en euros y yuanes.
La propuesta se presenta en un contexto patrimonial aún delicado. Según los últimos estados financieros, cerrados el 30 de septiembre de 2026, Agrofina registró un pasivo total de $234.523 millones y un patrimonio neto negativo de $41.134 millones. En el trimestre concluido en esa fecha, correspondiente al primer trimestre de su ejercicio 2026/27, comunicó una pérdida de $1422,5 millones.
Fuentes cercanas a la empresa indicaron que la propuesta de acuerdo preventivo ya fue incorporada al expediente y aceptada por el juez, lo que abrió la etapa para que los acreedores evalúen y voten alguna de las tres alternativas ofrecidas.
La deuda quirografaria asciende a US$118 millones y comprende a 307 acreedores con derecho a voto. Para que el acuerdo sea aceptado, la firma deberá obtener la conformidad de más de la mitad de los acreedores y, al mismo tiempo, el respaldo de quienes representen al menos dos tercios del capital adeudado.
Se explicó que el período de gracia de tres años contemplado en las propuestas busca restablecer el flujo operativo y el capital de trabajo necesarios para hacer frente a esos compromisos.
Se indicó que el último ejercicio económico completo estuvo marcado por el proceso de reestructuración, que incluyó ajustes en la estructura de personal y en el portafolio de productos ofrecidos al mercado, además de gastos extraordinarios vinculados a la reorganización de la deuda y al concurso preventivo, incluyendo honorarios legales.
Para el ejercicio actual, iniciado el 1° de julio pasado, se aseguró que la empresa cumple el 96% del presupuesto y presenta un Ebitda positivo, superior a lo previsto. Además, se proyecta un incremento del 30% en la facturación para el próximo año, lo que le permitiría pasar de un resultado operativo negativo a uno positivo, al haber absorbido gran parte de sus costos fijos.
La compañía ya ha mantenido reuniones con algunos de sus principales acreedores y, según las fuentes consultadas, se percibe cierto consenso inicial respecto a las alternativas presentadas. Sin embargo, reconocieron que la aprobación no está garantizada y que los acreedores tendrán tiempo hasta febrero para evaluar las condiciones. Si no se lograran las mayorías en el plazo previsto, Agrofina podría solicitar una prórroga al juez y revisar su propuesta.
Las fuentes consultadas destacaron que, a pesar de los plazos de espera, una de las alternativas contempla el pago del 100% de los créditos, y subrayaron que el objetivo es recuperar gradualmente la actividad y generar los recursos necesarios para cumplir con los compromisos.
La crisis de Agrofina se hizo pública en diciembre de 2024 tras el incumplimiento de un pagaré bursátil por $400 millones, en medio de una caída en las ventas de agroinsumos y problemas de liquidez. En enero de 2025, acumuló obligaciones impagas por casi US$9 millones y $4500 millones, además de cheques rechazados por unos $1450 millones. Ante esta situación, en febrero solicitó el concurso preventivo junto a su controlante, Los Grobo Agropecuaria.
Desde entonces, inició una reestructuración financiera y productiva y busca avanzar con un acuerdo que le permita ordenar sus deudas y mantener la actividad.