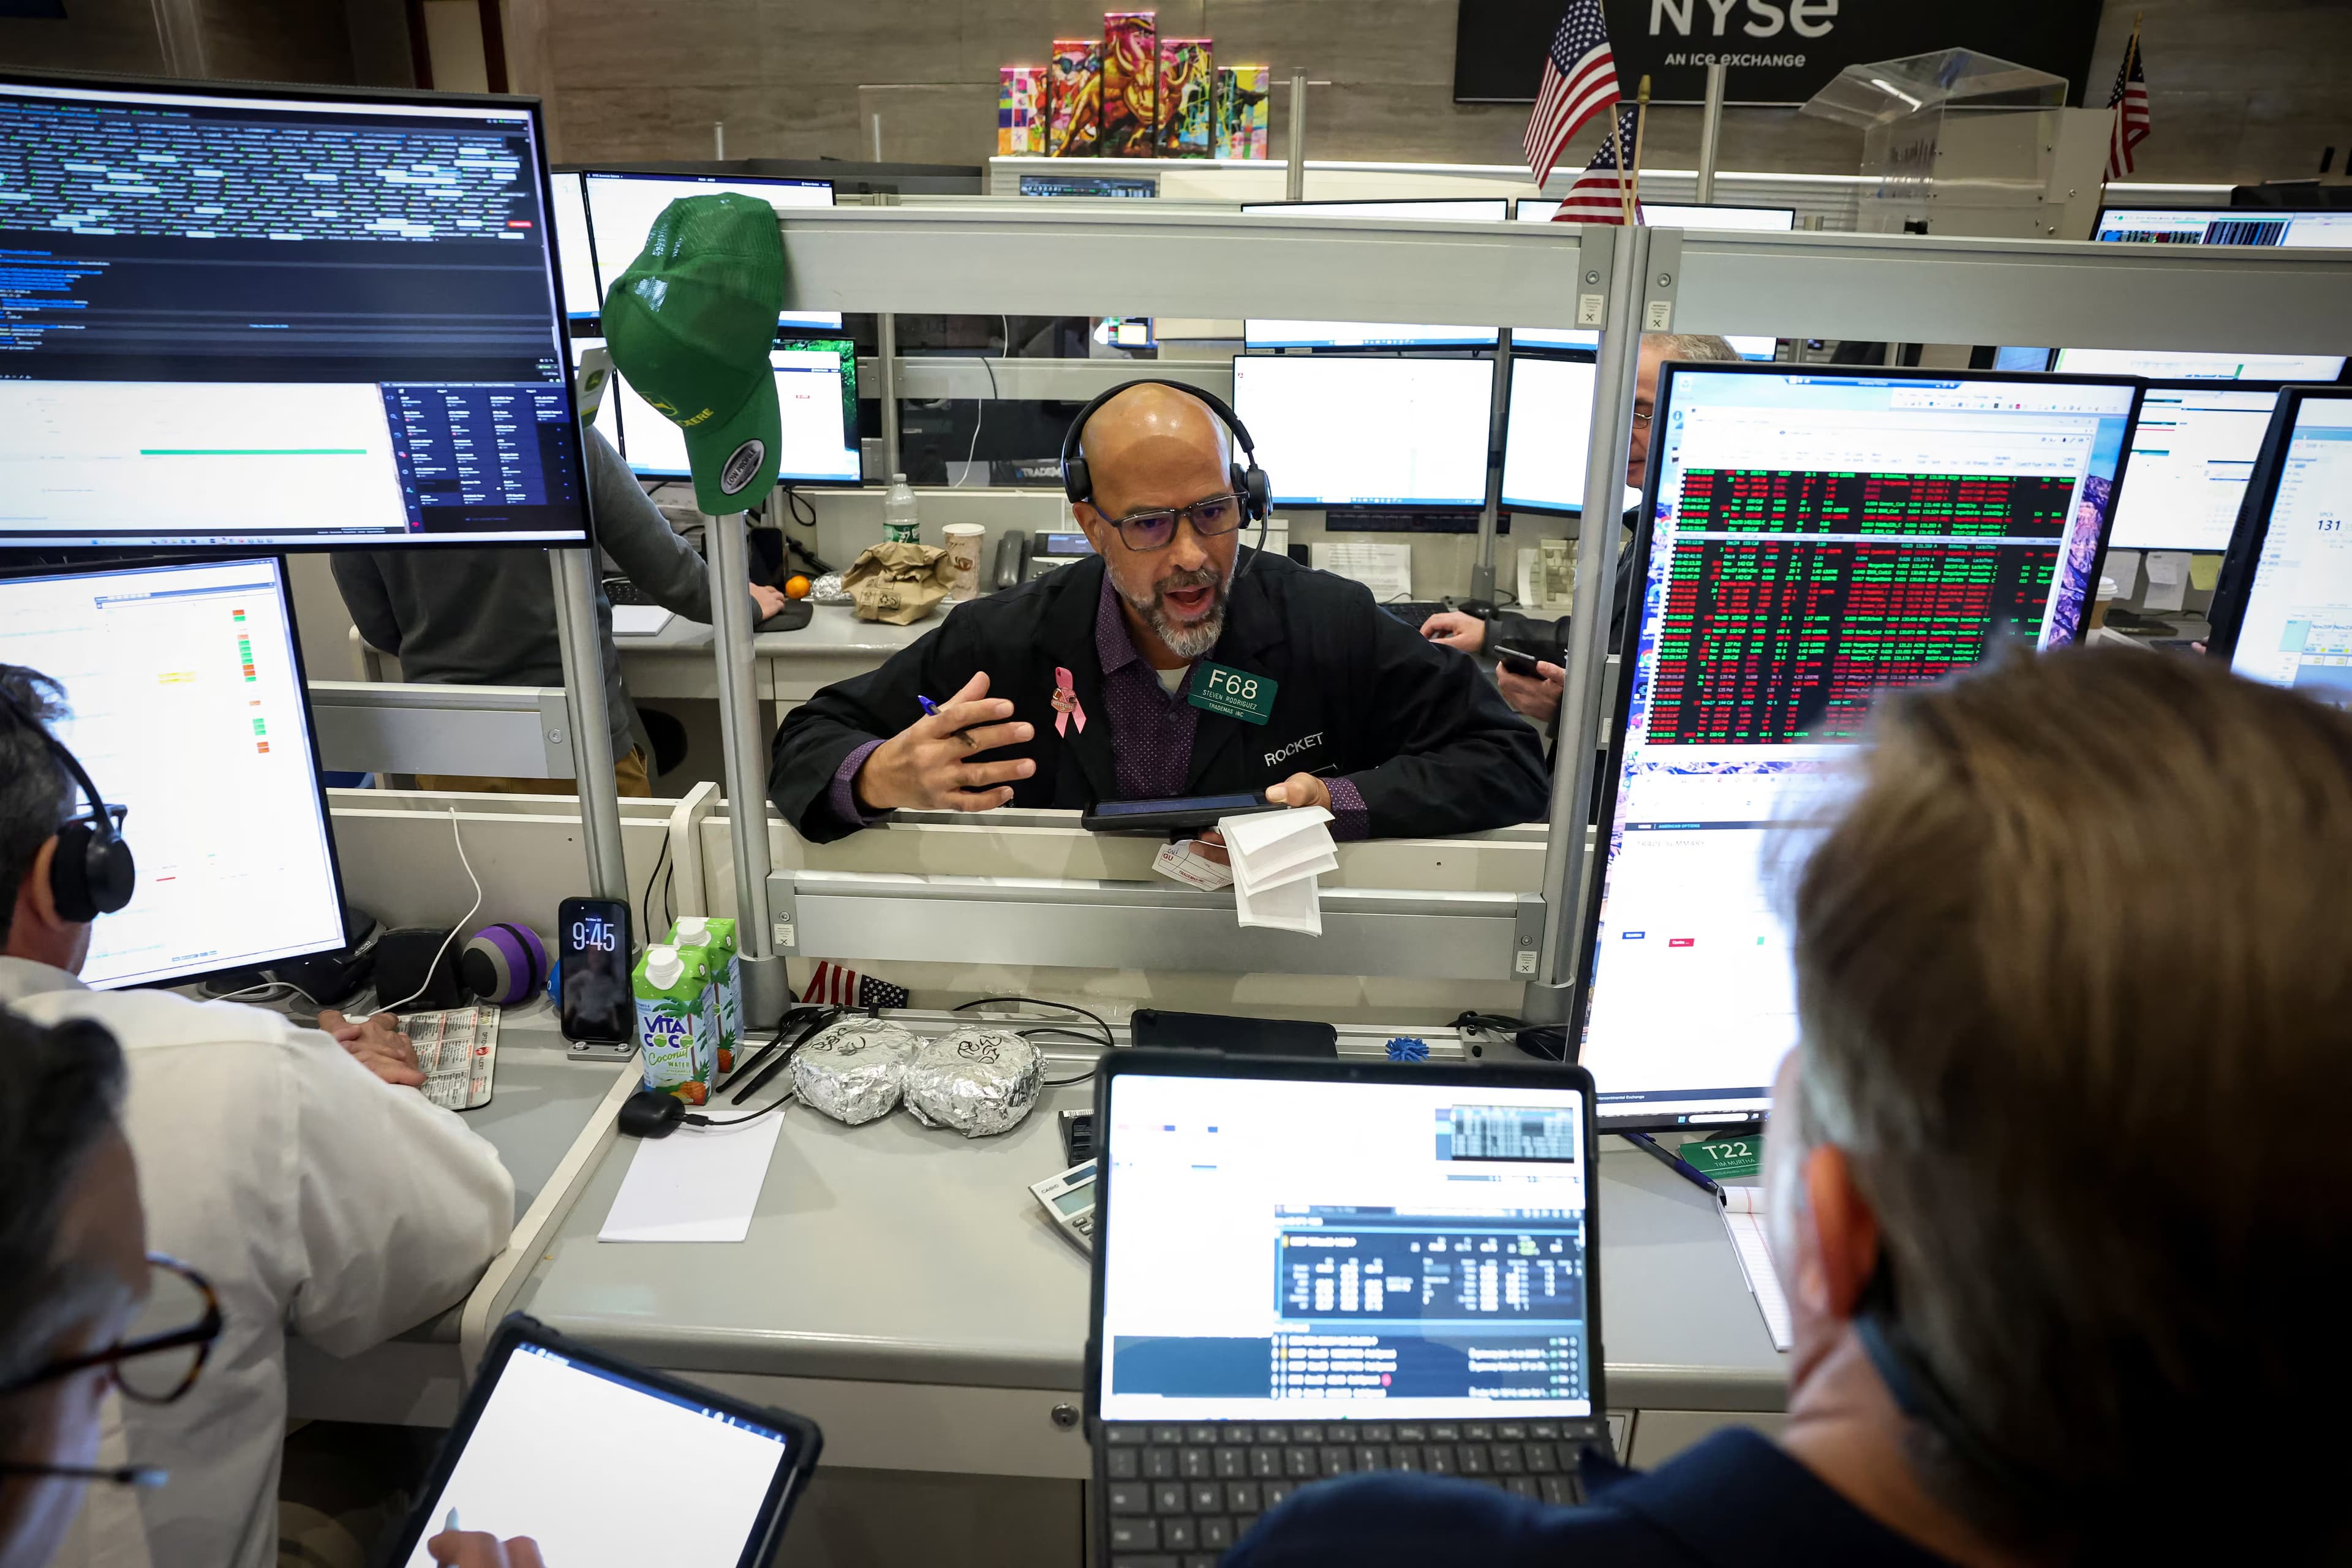
Los bonos soberanos de Argentina registran caídas cercanas al 3% este viernes, continuando una baja que promedia el 17% en el transcurso de 2026. El riesgo país de JP Morgan, reflejo de la erosión en el valor de los títulos de la deuda, superó nuevamente los 1.000 puntos básicos, un nivel que no se alcanzaba desde octubre de 2025, cuando la corrida cambiaria previa a las elecciones de medio término impulsó al dólar al máximo de las bandas del régimen oficial.
Un riesgo país que excede los 1.000 puntos conlleva un sobrecosto aproximado de 10 puntos porcentuales sobre la tasa de los bonos del Tesoro de Estados Unidos, encareciendo o dificultando el acceso al crédito externo y afectando al mercado financiero local. Es importante considerar que los rendimientos de los Treasuries se encuentran también en niveles históricamente elevados, cercanos al 5% anual (500 puntos básicos).
Este indicador en esos niveles muestra una mayor percepción de riesgo sobre los bonos de deuda y complica la refinanciación de compromisos financieros. Gabriel Caamaño, economista de Outlier, comentó que “la capacidad del Tesoro de financiarse en el exterior es cada vez más distante, cada vez está más afuera del mercado, por lo que eso refuerza la necesidad de acudir a líneas especiales -con el apoyo de organismos internacionales o del Tesoro de EE.
UU.-, que también están más difíciles debido a la mala elección de Donald Trump de medio término, o recurrir a reservas del BCRA para hacer los pagos.
En este caso, se reduce la ‘capacidad de fuego’ del Banco Central, afectando la liquidez en moneda extranjera, lo cual alimenta presiones cambiarias y la necesidad del Central de seguir comprando divisas para reponer, al menos parcialmente. De este modo, se profundiza la carga que ya existía tanto para los activos financieros como para la actividad económica.”
Caamaño agregó que “es como un círculo vicioso: es una consecuencia y a la vez retroalimenta esa carga. Si deben utilizar reservas, contarán con menos reservas para sostener el dólar; el Central va a tener que seguir comprando, y si desean continuar comprando sin remonetizar -por las presiones cambiarias que tienen- la actividad va a continuar pesada, y si la actividad sigue pesada, las encuestas no van a mejorar y así se comienza de nuevo.”
Por su parte, el analista financiero Christian Buteler manifestó que “lo primero que te marca es que estás muy lejos de volver a los mercados voluntarios de crédito. Y esto, en el contexto de que Argentina tiene una fuerte carga de vencimientos, termina generando más inestabilidad desde el punto de vista financiero. No ocurre en un vacío, no es solo que se caen los bonos y el resto no sucede nada.
Existe el riesgo de que esto también contagie a los bonos en pesos, lo que hace que el Gobierno, cada vez que coloca deuda, termine pagando una tasa mayor.”
Buteler puntualizó que “lo mismo sucede con el tipo de cambio. Por lo general, cuando el riesgo país se mueve en esta magnitud, también se experimenta un aumento en el dólar, y algo estamos observando. Aunque no es alarmante que el dólar suba un poco hoy en la economía, sí lo es que se incremente la brecha. Es decir, el problema no radica solo en que el dólar suba, sino en que la brecha se amplíe, por los desequilibrios que esto provoca y el impacto que tiene sobre el resto de los activos.
Entonces, de forma directa o indirecta, un incremento del riesgo país a este nivel, con tanta fuerza en los últimos meses, genera un ambiente financiero mucho más inestable.”
Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI, sostuvo que “el incremento del riesgo país responde exclusivamente al riesgo político. Los inversores aún tienen presente la historia argentina de cambios constantes en las reglas de juego, incumplimientos y violaciones al derecho de propiedad.
Esa falta de previsibilidad genera desconfianza y, ante la incertidumbre electoral y las señales de un posible cambio de rumbo, muchos prefieren deshacerse de los bonos, frenar inversiones y postergar decisiones.”
Sardáns añadió que “hoy vemos una economía en un estado de espera: el mercado inmobiliario está prácticamente paralizado y buena parte de las empresas aguardan definiciones antes de avanzar. Los sectores de energía, minería y agro muestran mayor dinamismo, aunque todavía no desarrollan todo su potencial. A su vez, la diferencia entre el AO27, con una TIR del 3%, y el AO28, que rinde entre el 16% y el 17%, refleja cómo la incertidumbre política impacta en las expectativas de los inversores.
Mientras el primero concentra sus pagos durante el mandato de Milei, el segundo los extiende a un escenario de total incertidumbre.”
Un informe de octubre pasado de la Consultora 1816 indicó que es “razonable pensar que si la elección de Argentina se presenta abierta, habrá bastante volatilidad. Esta semana sucedió algo muy peculiar: el riesgo país alcanzó su máximo desde la elección de 2025, y al mismo tiempo, el tipo de cambio real tocó su mínimo del período -en otras palabras, tenemos bonos en mínimos y moneda en máximos-. A la larga, esa dicotomía no se mantendrá.
Asimismo, 1816 observó que “para pagar los USD 4.500 millones de vencimientos de Globales y Bonares en enero, el Tesoro muy probablemente deberá comprar dólares al BCRA.
De hecho, es muy posible que lo haga también la semana que viene, porque de lo contrario los depósitos del fisco en el Central se irían a cero con el pago al FMI; el desembolso del Fondo se concretará recién a principios de diciembre”, y “para contar con recursos en pesos suficientes para financiar los pagos en dólares, el Ministerio de Economía deberá apoyarse en emisiones en moneda local.